Akuntan Keuangan Syariah
Menyusun laporan keuangan entitas syariah sesuai PSAK/ISAK, memastikan pengungkapan dan akuntabilitas.
MENJADI PROGRAM STUDI YANG UNGGUL DAN BERDAYA SAING GLOBAL DALAM PENGEMBANGAN ILMU AKUNTANSI SYARIAH DENGAN BERLANDASKAN KARAKTER ISLAMI DAN JIWA ENTERPRENEURSHIP PADA TAHUN 2027
Assalamu’alaikum warahmatullahi wabarakatuh.
Selamat datang di Program Studi Akuntansi Syariah STAI Al-Kifayah Riau. Kami berkomitmen melahirkan akuntan yang profesional, amanah, dan adaptif—mampu memadukan standar akuntansi (PSAK/ISAK) dengan prinsip syariah, tata kelola yang baik, serta teknologi akuntansi modern. Kurikulum kami menekankan akuntansi keuangan dan biaya, audit internal, kepatuhan syariah, ZISWAF, pelaporan keuangan entitas syariah, serta analitik data untuk pengambilan keputusan.
Pembelajaran diperkuat melalui praktikum software akuntansi, klinik audit, studi kasus industri halal/keuangan syariah, dan kemitraan dengan lembaga amil, BMT, UMKM halal, pemerintah, serta kantor akuntan.
Silakan jelajahi laman ini untuk informasi kurikulum, dosen, layanan, dan kegiatan—semoga bermanfaat dan membuka kolaborasi.
| Kode | Mata Kuliah | SKS | Semester |
|---|---|---|---|
| STAI 02 | STUDI AL-QUR’AN | 2 | 1 |
| STAI 03 | STUDI HADITS | 2 | 1 |
| STAI 04 | AQIDAH AKHLAK | 2 | 1 |
| STAI 05 | BAHASA INDONESIA | 2 | 1 |
| STAI 06 | BAHASA ARAB I | 2 | 1 |
| STAI 07 | BAHASA INGGRIS I | 2 | 1 |
| STAI 08 | METODOLOGI STUDI ISLAM | 2 | 1 |
| STAI 10 | FIQIH | 2 | 1 |
| STAI 12 | TEKNIK PENULISAN KARYA ILMIAH | 2 | 1 |
| STAI 01 | PANCASILA | 2 | 1 |
| AKS 8204 | PENGANTAR AKUNTANSI | 2 | 2 |
| AKS 8205 | EKONOMI MIKRO ISLAM | 2 | 2 |
| AKS 8203 | PENGANTAR MANAJEMEN | 2 | 2 |
| AKS 8202 | PENGANTAR BISNIS | 2 | 2 |
| AKS 8201 | AYAT DAN HADIST EKONOMI | 2 | 2 |
| FEBI 001 | FIQIH MUAMALAH | 2 | 2 |
| STAI 15 | BAHASA INGGRIS II | 2 | 2 |
| STAI 13 | PENDIDIKAN KEWARGANEGARAAN | 2 | 2 |
| STAI 14 | BAHASA ARAB II | 2 | 2 |
| FEBI 002 | APLIKASI KOMPUTER | 2 | 2 |
| AKS 8311 | PENGANTAR AKUNTANSI II | 2 | 3 |
| AKS 8316 | MATEMATIKA EKONOMI DAN BISNIS | 2 | 3 |
| AKS 8315 | E-BUSINESS | 2 | 3 |
| AKS 8614 | TEORI PORTOFOLIO DAN ANALISIS INVESTASI SYARIAH | 2 | 3 |
| AKS 8213 | EKONOMI MAKRO ISLAM | 2 | 3 |
| AKS 8312 | AKUNTANSI PERPAJAKAN | 2 | 3 |
| AKS 8310 | SISTEM INFORMASI AKUNTANSI | 2 | 3 |
| AKS 8309 | MANAJEMEN KEUANGAN | 3 | 3 |
| AKS 8308 | STATISTIK I | 2 | 3 |
| AKS 8307 | AKUNTANSI KEUANGAN MENENGAH I | 3 | 3 |
| AKS 8306 | AKUNTANSI BIAYA | 2 | 3 |
| AKS 8417 | STATISTIK II | 2 | 4 |
| FEBI 003 | KEWIRAUSAHAAN | 2 | 4 |
| AKS 8425 | MANAJEMEN RESIKO | 3 | 4 |
| AKS 8424 | STUDI KELAYAKAN BISNIS | 2 | 4 |
| AKS 8423 | ANALISA LAPORAN KEUANGAN | 2 | 4 |
| AKS 8421 | AKUNTANSI KEUANGAN LANJUTAN I | 3 | 4 |
| AKS 8420 | AKUNTANSI KEUANGAN MENENGAH II | 2 | 4 |
| AKS 8419 | AKUNTANSI MANAJEMEN I | 3 | 4 |
| AKS 8418 | SISTEM INFORMASI MANAJEMEN | 2 | 4 |
| AKS 8422 | AUDIT I | 3 | 4 |
| AKS 8433 | TEORI AKUNTANSI SYARIAH | 2 | 5 |
| AKS 8435 | PELAPORAN KEBERLANJUTAN DAN TERINTEGRASI | 2 | 5 |
| AKS 8434 | AKUNTANSI SYARIAH | 3 | 5 |
| AKS 8532 | MANAJEMEN STRATEGI | 2 | 5 |
| AKS 8531 | HUKUM BISNIS | 2 | 5 |
| AKS 8530 | AUDIT II | 2 | 5 |
| AKS 8529 | PERILAKU ORGANISASI | 2 | 5 |
| AKS 8528 | AKUNTANSI KEUANGAN LANJUTAN II | 2 | 5 |
| AKS 8527 | ISLAM DAN PEMBANGUNAN EKONOMI SYARIAH | 2 | 5 |
| AKS 8526 | METODOLOGI PENELITIAN BISNIS | 3 | 5 |
| AKS 8637 | ETIKA BISNIS ISLAM | 2 | 5 |
| AKS 8639 | AUDIT INVESTIGATIF | 3 | 6 |
| STAI 17 | TAMADDUN MELAYU | 2 | 6 |
| STAI 16 | SEJARAH ISLAM ASIA TENGGARA | 2 | 6 |
| STAI 09 | QIRO’ATUL QUR’AN | 2 | 6 |
| AKS 8640 | AKUNTANSI SEKTOR PUBLIK | 3 | 6 |
| AKS 8638 | GOOD CORPORATE GOVERNANCE | 2 | 6 |
| AKS 8636 | ISU-ISU KONTEMPORER AKUNTANSI SYARIAH | 2 | 6 |
| STAI 18 | KULIAH KERJA NYATA (KUKERTA) | 4 | 7 |
| STAI 19 | MAGANG | 4 | 7 |
| STAI 20 | SEMINAR PROPOSAL | 4 | 7 |
| STAI 21 | SKRIPSI | 6 | 8 |
Menyusun laporan keuangan entitas syariah sesuai PSAK/ISAK, memastikan pengungkapan dan akuntabilitas.
Melaksanakan audit operasional/keuangan, menilai kontrol, dan memberi rekomendasi perbaikan berbasis nilai syariah.
Menilai kesesuaian akad/produk, proses, dan pelaporan dengan prinsip syariah serta regulasi terkait.
Menganalisis kinerja, valuasi sederhana, dan kelayakan investasi sesuai prinsip syariah.
Mengelola akuntansi zakat, infak, sedekah, wakaf, serta pelaporan nirlaba yang transparan.
Menata keuangan usaha halal: pencatatan, biaya, harga pokok, arus kas, dan perpajakan dasar.
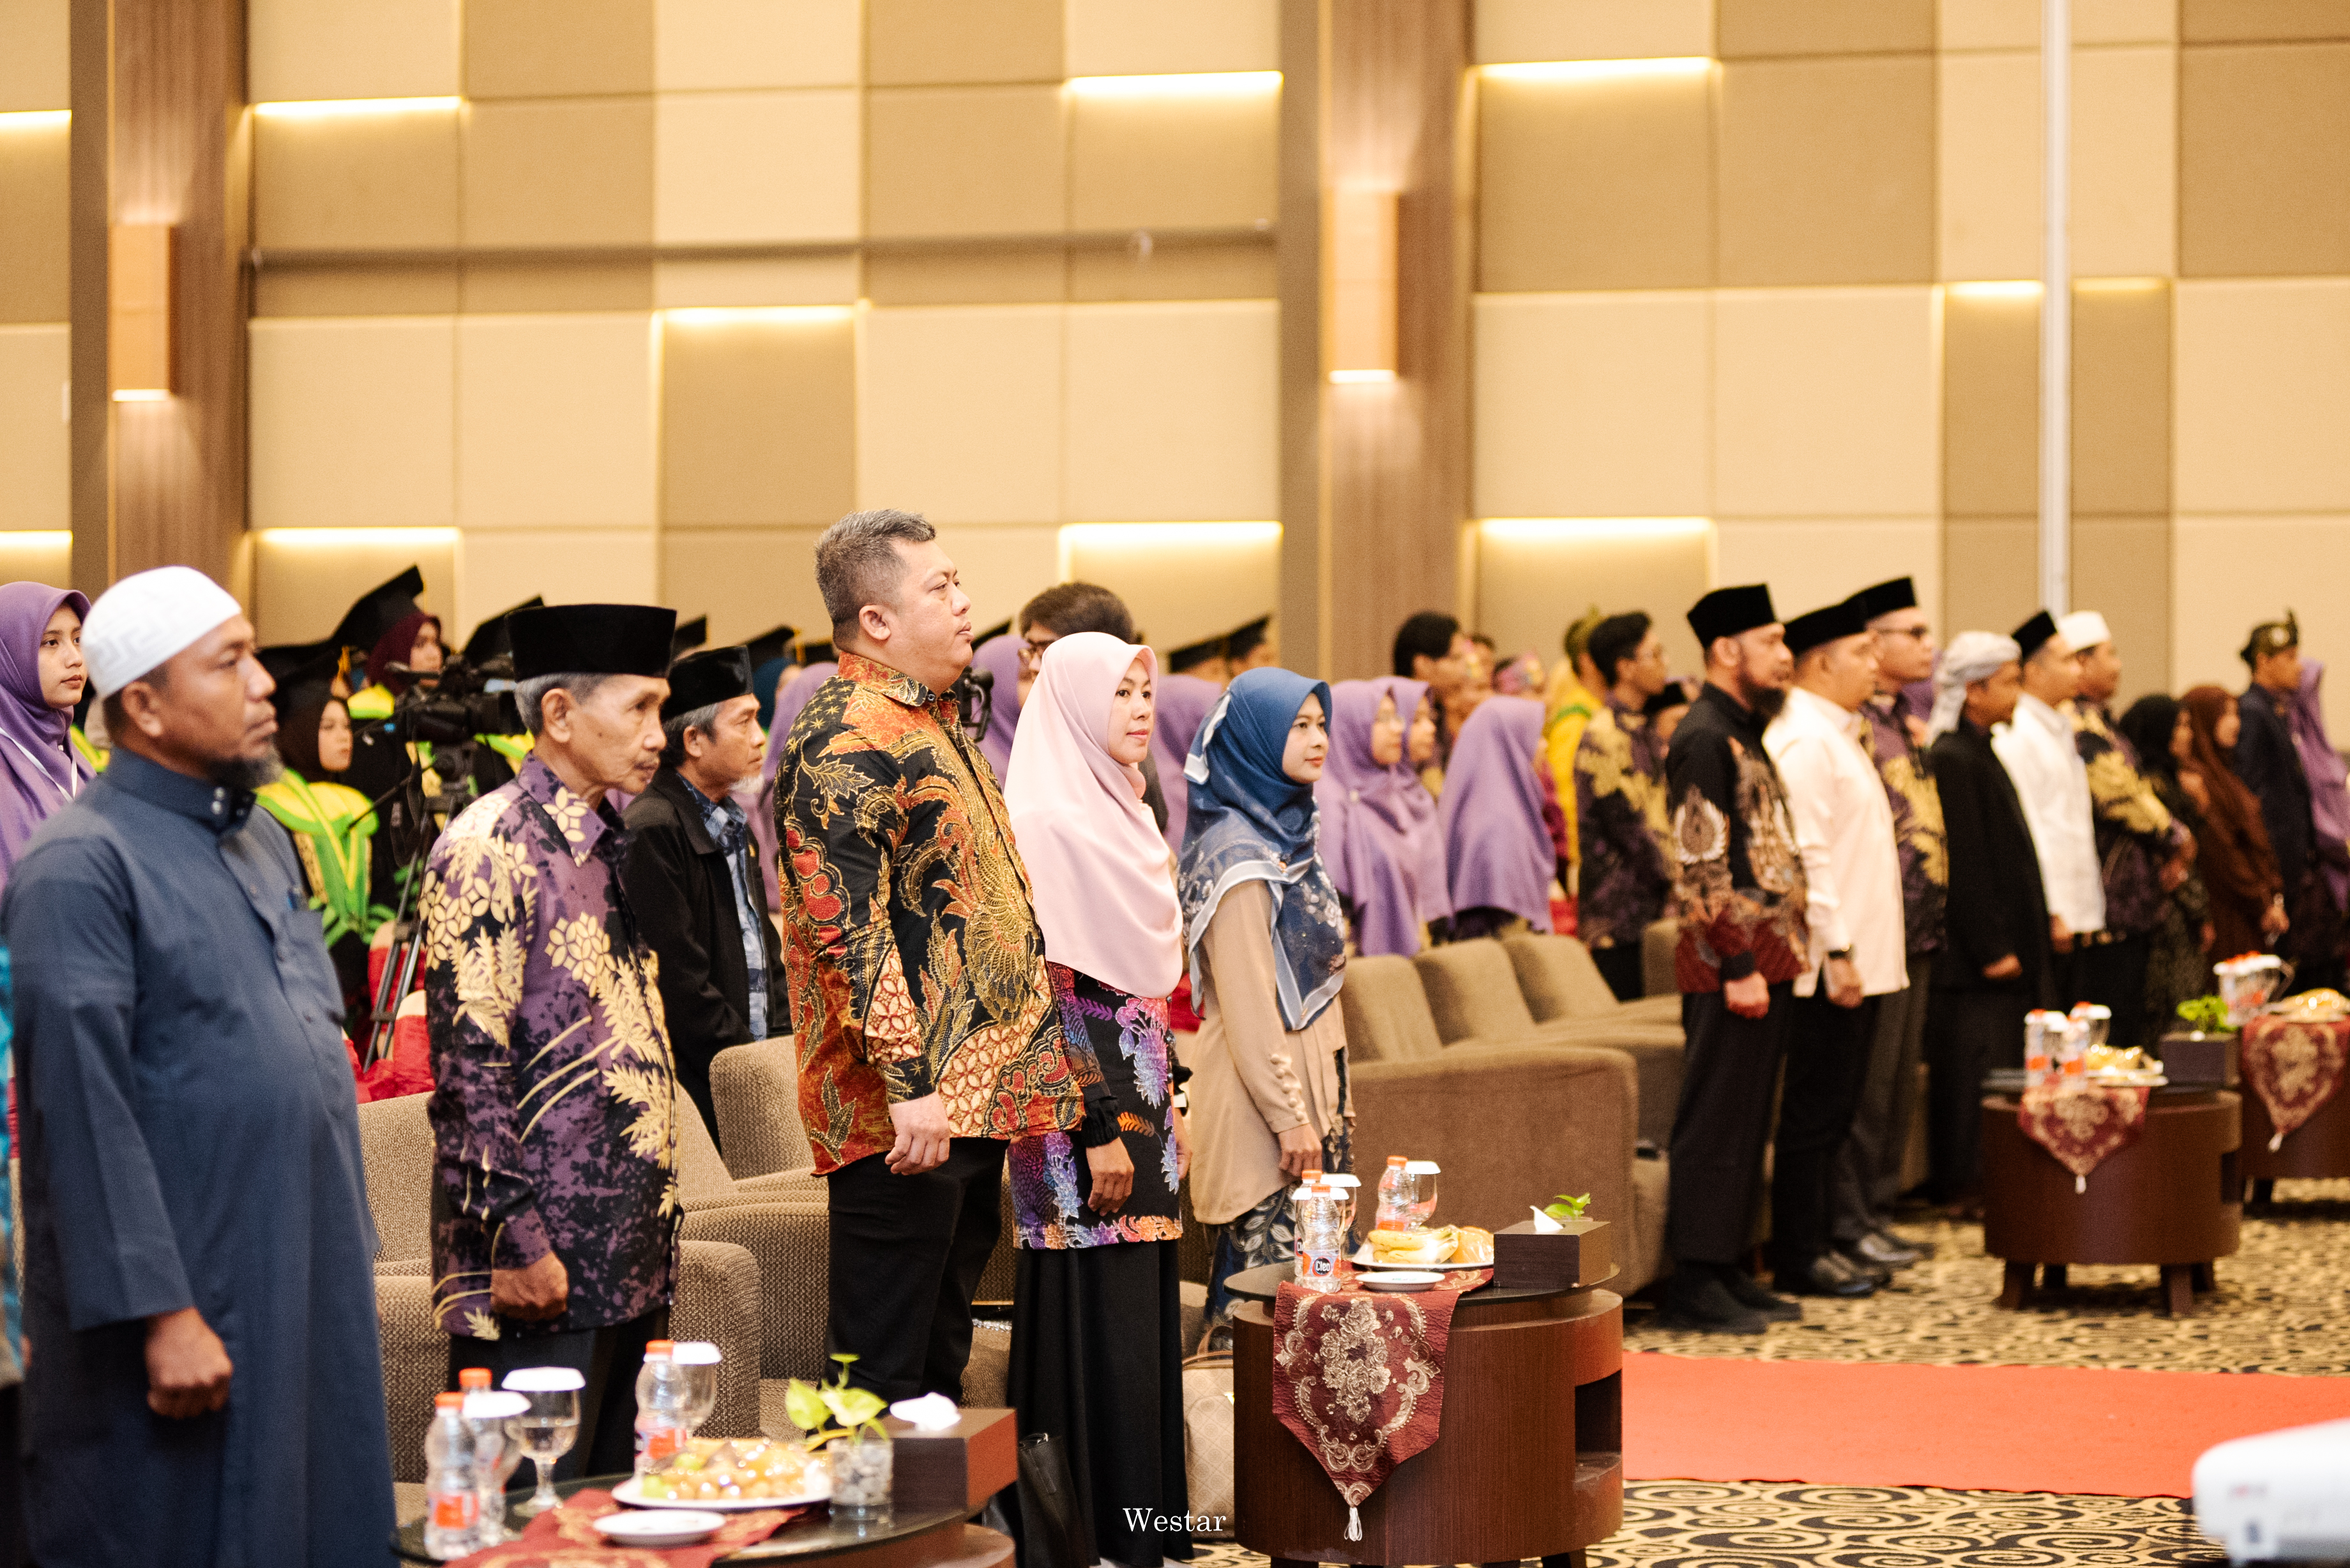
Kegiatan Wisuda Alumni STAI Al-Kifayah Riau Angkatan ke 4
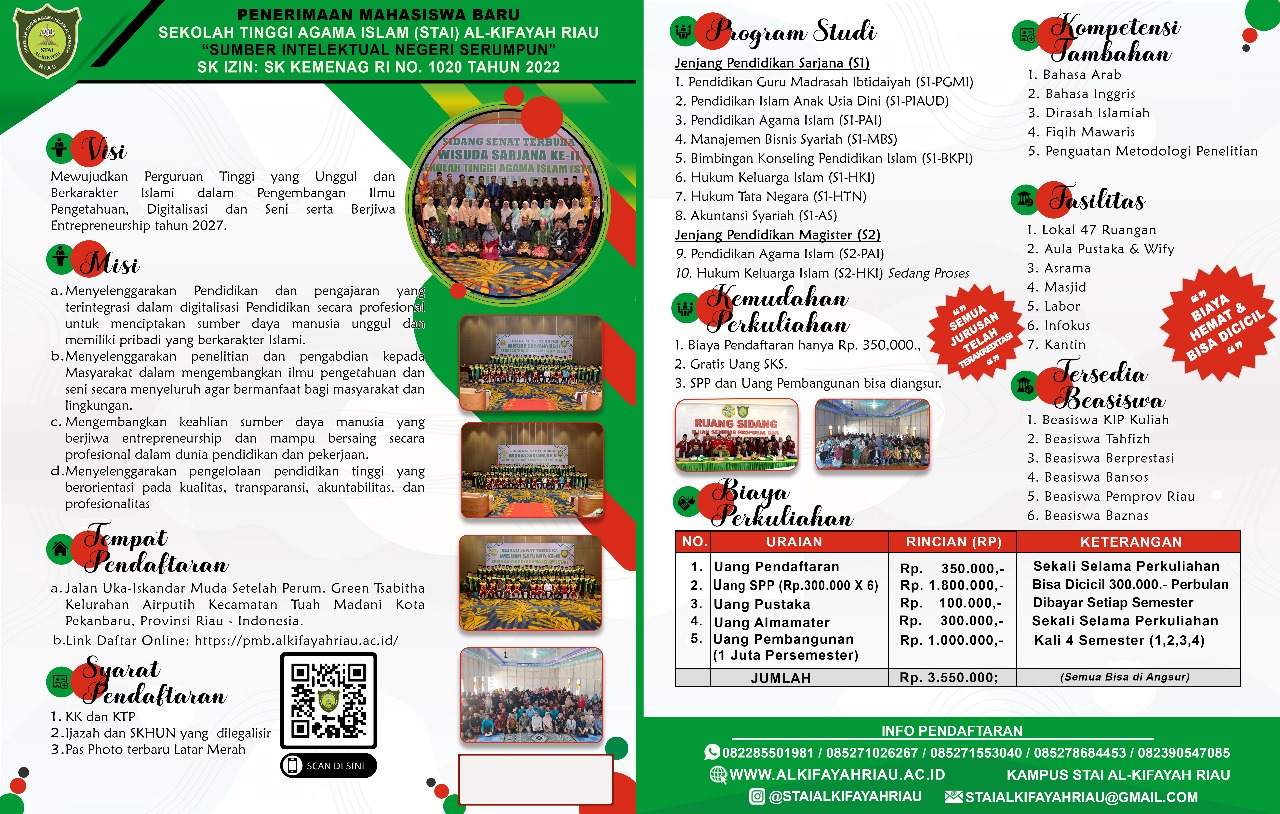
Rincian Biaya dan Program Studi S1 STAI Al-Kifayah Riau